Hinweis: Dieser Artikel bezieht sich auf französische Vorschriften und Normen.
Die Mehrwertsteuer (MwSt.) brachte der französischen Staatskasse 2022 laut der Generaldirektion für öffentliche Finanzen 184 Milliarden Euro ein (Quelle). Sie betrifft alle beruflichen Tätigkeiten, auch im Bauwesen. Sie variiert je nach Art der Baustelle, ganz abgesehen von den verwendeten Geräten oder Materialien. Für bestimmte Arbeiten lässt sich der Mehrwertsteuersatz im Bau senken. Erfahren Sie, wie eine Baustellen-App Ihnen hilft, die Mehrwertsteuer fehlerfrei zu erheben.
Kurz gefasst
Im französischen Bauwesen beträgt die Mehrwertsteuer 20 % für Neubauten und die meisten großen Arbeiten. Sie sinkt auf 10 % für Verbesserungs-, Ausbau- oder Instandhaltungsarbeiten und auf 5,5 % für energetische Sanierungen an Wohnungen, die vor mehr als 2 Jahren fertiggestellt wurden. Für einen ermäßigten Satz bestätigt der Kunde auf dem Angebot oder der Rechnung das Alter der Wohnung und die Art der Arbeiten: Seit dem 16. Februar 2025 ersetzt dieser Vermerk die Bescheinigungen Nr. 1300-SD und 1301-SD.
1Wie hoch ist der Regelsatz der Mehrwertsteuer für Bauarbeiten?
Der Regelsatz der Mehrwertsteuer im Bauwesen beträgt 20 % gemäß Artikel 278 des französischen Steuergesetzbuchs. Er gilt überwiegend für Neubauarbeiten. Erweiterungsarbeiten fallen darunter, wenn die Geschossfläche um mindestens 10 % zunimmt.
Der Regelsatz gilt unter bestimmten Bedingungen auch für Renovierungsarbeiten. Die Räumlichkeiten dürfen nicht zu Wohnzwecken dienen, sondern werden beruflich genutzt, etwa als Büros oder landwirtschaftliche Gebäude (Quelle). Steuerlich gilt das Gebäude als neu, wenn es eine der beiden folgenden Bedingungen erfüllt:
- Die Renovierung betrifft mehr als die Hälfte eines Elements des Rohbaus. Dazu zählen die Fundamente, die Bauteile außerhalb der Fundamente, die zur Stabilität des Gebäudes beitragen (Dachstuhl, tragende Wände), sowie die Substanz der Fassaden ohne Fassadenreinigung. Bei einem Einfamilienhaus bedeutet das, einen Dachstuhl innerhalb von 2 Jahren vollständig zu erneuern.
- Die Arbeiten versetzen zwei Drittel der Ausbauelemente in neuwertigen Zustand. Dazu gehören nichttragende Böden, Außentüren und -fenster, Innenwände, Sanitär- und Elektroinstallationen sowie die Heizungsanlage. Diese Bedingung ist bei einem Einfamilienhaus zu prüfen. Bei einer Wohnung kann dagegen mit ermäßigtem Mehrwertsteuersatz abgerechnet werden, wenn nicht alle Elemente erneuert werden (Quelle).
Folgende Arbeiten werden ebenfalls mit 20 % Mehrwertsteuer abgerechnet:
- Ausbau, Gebäudereinigung und Grünflächenpflege;
- Aufstockung des Gebäudes;
- Abriss des Gebäudes unabhängig von Renovierungsarbeiten;
- Geräte, die ein Privatkunde kauft und dann von einem Unternehmen einbauen lässt (Schwimmbad, Whirlpool, Sportplatz, Klimaanlage, Sanitärinstallation).
2Den Mehrwertsteuersatz im Bau senken: Welche Bedingungen gelten?
Für Instandhaltungs- oder energetische Sanierungsarbeiten gelten im Bauwesen Mehrwertsteuersätze unter 20 %. Die betroffenen Gebäude müssen älter als 2 Jahre sein. Das gilt für Häuser wie für Mehrfamilienhäuser, gemäß Artikel 279-0 bis des französischen Steuergesetzbuchs.
Regelsatz: Neubau, Erweiterung, Aufstockung
Verbesserung, Ausbau, Instandhaltung einer Wohnung, die älter als 2 Jahre ist
Energetische Sanierung und Folgearbeiten
Zwischensatz (10 %) für Verbesserungs- oder Instandhaltungsarbeiten
Der Mehrwertsteuersatz von 10 % gilt für Verbesserungs-, Ausbau-, Instandhaltungs- oder Umbauarbeiten. Diese dürfen das Gebäude steuerlich weder neuwertig machen noch die Geschossfläche vergrößern. Beide Bedingungen werden über einen Zeitraum von 2 Jahren beurteilt.
Der Zwischensatz gilt für folgende Arbeiten:
- Notreparaturen (Reparatur eines Aufzugs oder einer Gemeinschaftsheizung). Dabei wird die vorhandene Anlage repariert, nicht durch eine neue ersetzt.
- Arbeiten zur Versorgung mit Wasser, Gas oder Strom.
- Arbeiten zur Regenwasserableitung.
- Arbeiten zum Öffnen und Schließen von Wohnungen (Einbau eines Zauns, einer Tür, eines Fensters, einer Fenstertür oder einer Alarmanlage mit Zahlencode) (Quelle).
- Heizungs-, Küchen-, Bad- oder Stauraumausstattung. Sie muss an die Wohnung angepasst sein, und die Handwerker können die alte Ausstattung nicht ausbauen, ohne die Bausubstanz zu beschädigen.
- Leichte, für die Arbeiten unverzichtbare Materialien: Zement, Dachziegel, Fliesen, Glaswolle usw.
Rohstoffe, Ausstattung und Arbeitsleistung sind mit 10 % Mehrwertsteuer abrechenbar, sofern der Fachbetrieb die Einkäufe übernimmt. Kauft der Privatkunde sein Material selbst, zahlt er dafür den Regelsatz. Neben der ermäßigten Mehrwertsteuer können Sie Ihren Kunden durch Ihre Fachkenntnis von der Zuverlässigkeit Ihrer Materialwahl überzeugen.
Ermäßigter Satz (5,5 %) für energetische Sanierungsarbeiten
Energetische Sanierungsarbeiten und die damit verbundenen Folgearbeiten profitieren von einem ermäßigten Mehrwertsteuersatz. Er gilt für Material wie Arbeitsleistung, sofern das Unternehmen die Anlagen liefert und einbaut. Das RGE-Label („Reconnu Garant de l’Environnement“, anerkannter Umweltgarant) ist für den Satz von 5,5 % nicht erforderlich, ist aber Voraussetzung für Förderungen Ihres Kunden wie MaPrimeRénov’.
Die für den ermäßigten Satz in Frage kommenden Arbeiten sind in Artikel 278-0 bis A und Artikel 200 quater des CGI aufgeführt. Sie betreffen Einbau, Montage und Wartung von Geräten und Materialien, mit denen sich Energie sparen lässt. Sie müssen genaue technische Kriterien erfüllen, um eine Mindest-Energieeffizienz zu erreichen (Artikel 18 bis von Anhang 4 des CGI). Von den betroffenen Geräten (Heizkessel, Wärmedämmstoffe, Anlagen zur Erzeugung erneuerbarer Energie usw.) sind nur Photovoltaikmodule ausgenommen. Ihr Kunde muss nicht für MaPrimeRénov’ berechtigt sein, die die Steuergutschrift für die Energiewende (CITE) ersetzt hat, um den ermäßigten Satz zu erhalten.
Die für den ermäßigten Satz in Frage kommenden Folgearbeiten hängen mit dem Einbau der genannten Geräte oder Materialien zusammen. Ihr einziger Zweck ist die energetische Verbesserung; sie haben keine ästhetische Funktion. Sie müssen jedoch innerhalb von drei Monaten nach Ausführung der Arbeiten abgerechnet werden. Andernfalls gelten sie als unabhängige Arbeiten und sind nicht für den Satz von 5,5 % zugelassen.
Welcher Vermerk ermöglicht ermäßigte Mehrwertsteuersätze?
Seit dem 16. Februar 2025 sind die Bescheinigungen abgeschafft, die Ihre Kunden für ermäßigte Mehrwertsteuersätze ausfüllen mussten (Quelle):
- die normale Bescheinigung Nr. 1300-SD für Rohbau- oder Ausbauarbeiten;
- die vereinfachte Bescheinigung Nr. 1301-SD für leichtere Arbeiten.
- Gesonderte Bescheinigung des Kunden
- Abgeschafft am 16. Februar 2025
- Der Kunde bestätigt das Alter der Wohnung
- und die Art der Arbeiten
Sie werden durch einen Vermerk auf dem Angebot oder der Rechnung ersetzt, den Ihr Kunde unterschreibt. Darin bestätigt er, dass die Arbeiten eine vor mehr als 2 Jahren fertiggestellte Wohnung betreffen und nicht vom ermäßigten Satz ausgeschlossen sind. Der Kunde bewahrt Angebot und Rechnungen bis zum 31. Dezember des 5. Jahres nach den Arbeiten auf; Sie selbst bewahren sie mit Ihrer Buchhaltung auf.
3Warum erleichtert eine Software zur Baustellenverfolgung die Mehrwertsteuerverwaltung?
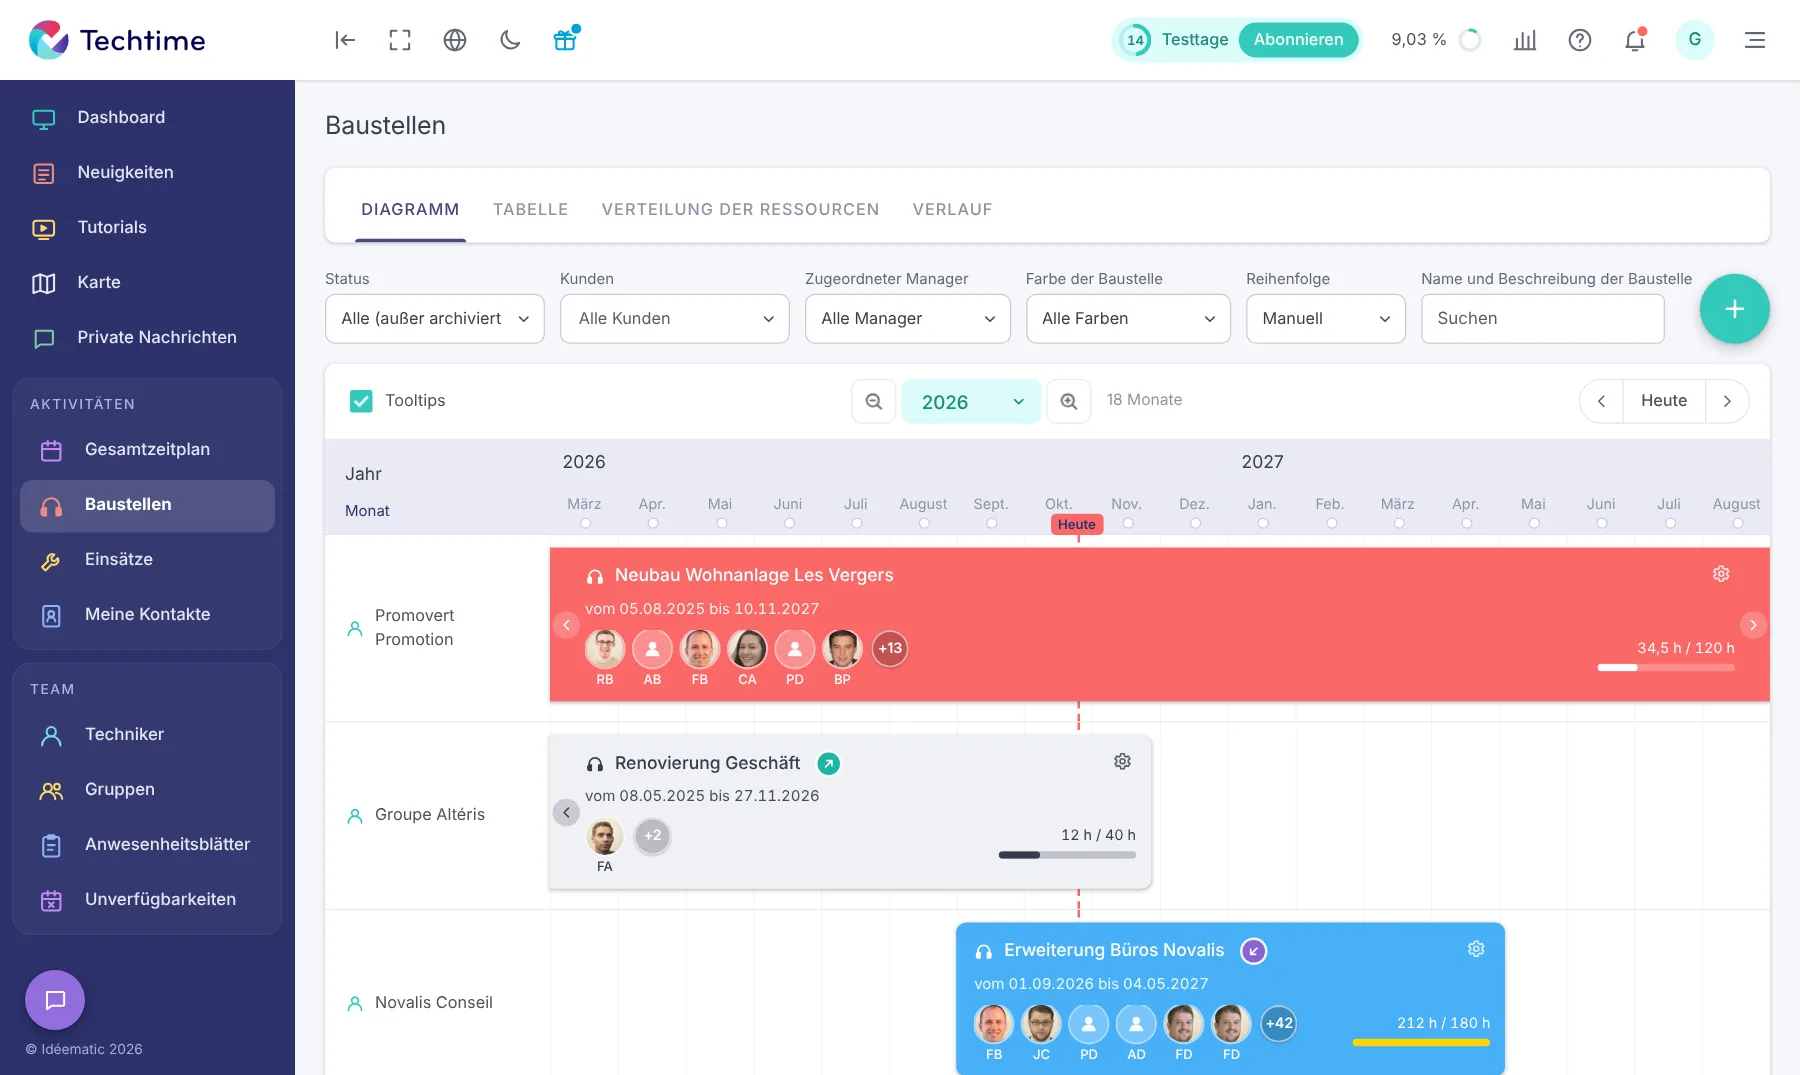
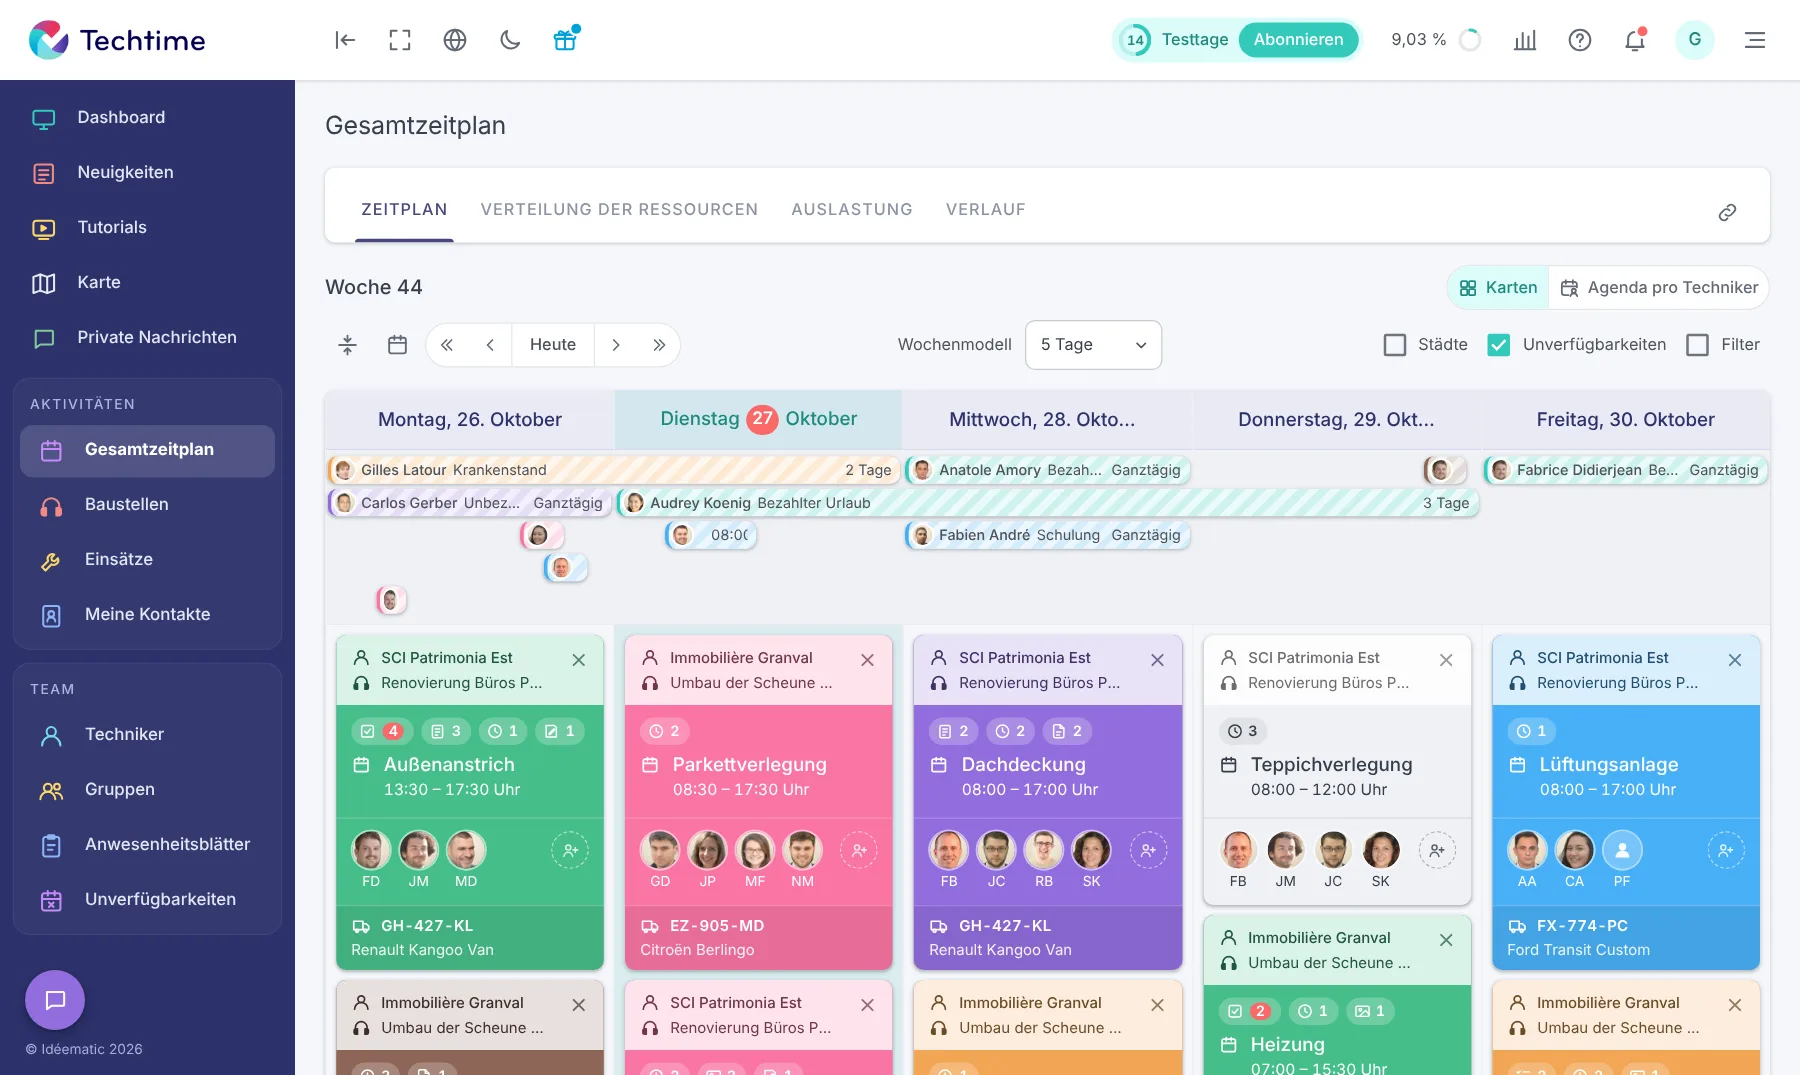
Techtime, Ihre Software zur Baustellenverfolgung, bündelt Ihre Arbeitsunterlagen (Angebote, Rechnungen, Vertrag, Leistungsbeschreibung) in ihrer Planungsverwaltung. So können Sie die auf einer Baustelle verbrachte Zeit oder Ihre Lohnkosten in Echtzeit messen. Dank des elektronischen Dokumentenmanagements (DMS) bündeln Sie all diese Daten in einer leicht zugänglichen Software.
Auch wenn Techtime Ihre Mehrwertsteuersätze nicht automatisch berechnet, vereinfacht die zentrale Ablage der Rechnungen Ihre Verwaltungsarbeit erheblich. Sie behalten die Kontrolle darüber, jede erledigte Arbeit zu prüfen und den richtigen Satz anzuwenden. Indem Sie Ihre Kosten in Echtzeit berechnen, können Sie Preis und Margen Ihrer Baustelle besser einschätzen.
Ermäßigte Mehrwertsteuersätze im Bau gelten für Instandhaltungsarbeiten sowie für die energetische Sanierung. Lassen Sie Ihre Kunden zügig davon profitieren: Die Abschaffung des Satzes von 10 % wurde bereits erwogen, um die Staatseinnahmen zu erhöhen (Quelle). Diese Maßnahme würde die Baupreise erhöhen und Arbeitsplätze kosten. Mit Techtime lassen Sie Ihre Kunden von diesen günstigen Sätzen profitieren, ohne sich bei der Abrechnung zu irren.
Häufige Fragen
Welcher Mehrwertsteuersatz gilt für Renovierungsarbeiten?
10 % für Verbesserungs-, Ausbau-, Instandhaltungs- oder Umbauarbeiten an einer Wohnung, die vor mehr als 2 Jahren fertiggestellt wurde, und 5,5 % für energetische Sanierungen. Der Regelsatz von 20 % gilt, wenn die Arbeiten das Gebäude neuwertig machen.
Ist für die ermäßigte Mehrwertsteuer noch eine Bescheinigung nötig?
Nein. Seit dem 16. Februar 2025 sind die Bescheinigungen Nr. 1300-SD und 1301-SD abgeschafft. Der Kunde bestätigt mit einem Vermerk auf dem unterschriebenen Angebot oder der Rechnung, dass die Wohnung vor mehr als 2 Jahren fertiggestellt wurde und die Arbeiten nicht vom ermäßigten Satz ausgeschlossen sind.
Gilt die ermäßigte Mehrwertsteuer auch für Material?
Ja, sofern der Fachbetrieb das Material liefert und die Arbeiten ausführt. Kauft der Privatkunde sein Material selbst, zahlt er dafür den Regelsatz.