Hinweis: Dieser Artikel bezieht sich auf französische Vorschriften und Normen.
Elektronische Rechnungen werden in digitaler, strukturierter Form ausgestellt und übermittelt (Artikel 289 bis des französischen Steuergesetzbuchs). Anders als eine eingescannte Rechnung wird die E-Rechnung auf einer Digitalisierungsplattform verarbeitet, etwa dem öffentlichen Portal Chorus Pro für Bauarbeiten. Seit 2017 wurden 140 Millionen elektronische Rechnungen über diese Plattform abgewickelt (Quelle). Nach den öffentlichen Auftraggebern wird diese Pflicht ab 2026 schrittweise auf private Unternehmen ausgeweitet. Wie gelingt Ihnen der Umstieg auf die E-Rechnung im Bauwesen?
Kurz gefasst
Die E-Rechnung wird zwischen mehrwertsteuerpflichtigen Unternehmen in Frankreich Pflicht: ab dem 1. September 2026 für Großunternehmen und mittelgroße Unternehmen, ab dem 1. September 2027 für KMU und Kleinstunternehmer. Rechnungen müssen neue Pflichtangaben enthalten, darunter die SIREN-Nummer und die Art des Umsatzes. Bei Verstößen droht eine Geldbuße von 50 € pro Rechnung, höchstens 15.000 € pro Jahr. Im Gegenzug spart die Digitalisierung Zeit und Geld und verringert Fehler und Zahlungsausfälle.
1E-Rechnung: Was sind die wichtigsten Punkte?
Die verpflichtende E-Rechnung (E-Invoicing) verfolgt mehrere Ziele. Das erste ist wirtschaftlich: Die Produktivität der Unternehmen soll durch einfachere Verwaltungsaufgaben steigen. Das französische Wirtschafts- und Finanzministerium rechnet mit Einsparungen von 4,5 Milliarden pro Jahr für 4 Millionen Unternehmen (Quelle).
Das zweite Ziel betrifft die Mehrwertsteuer (MwSt.). Durch vorausgefüllte Umsatzsteuererklärungen (E-Reporting) will der Staat die Steuerbetrugsbekämpfung verstärken. Rechnungen laufen zwingend über eine zugelassene Plattform (PA); das öffentliche Rechnungsportal dient nur noch als zentrales Verzeichnis (früher PDP). Die Plattformen werden für einen verlängerbaren Zeitraum von drei Jahren zugelassen (Quelle).
Wer ist von der E-Rechnung betroffen?
Der Zeitplan sieht eine schrittweise Einführung der E-Rechnung für private Unternehmen vor. Die Regeln werden je nach Unternehmensgröße nach und nach angewandt (Quelle):
- Großunternehmen und mittelgroße Unternehmen müssen ab dem 1. September 2026 digitale Rechnungen ausstellen. Ab diesem Datum müssen zudem alle Unternehmen, unabhängig von ihrer Größe, elektronische Rechnungen empfangen können.
- Kleine und mittlere Unternehmen (KMU) sowie Kleinstunternehmer müssen dies ab dem 1. September 2027 tun.
- 11. September 2026Großunternehmen und mittelgroße Unternehmen
- 21. September 2027KMU und Kleinstunternehmer
Die Digitalisierung von Rechnungen betrifft alle Umsätze zwischen in Frankreich ansässigen, mehrwertsteuerpflichtigen Unternehmen. Dazu gehören:
- Kauf oder Verkauf von Waren sowie Dienstleistungen;
- Anzahlungen auf Umsätze;
- Geschäfte mit Partnern im Ausland, sofern der Zoll die Daten nicht erfasst.
Welche neuen Pflichtangaben erscheinen auf Ihren E-Rechnungen im Bauwesen?
Eine E-Rechnung hat denselben rechtlichen Wert wie eine klassische Papierrechnung, da sie dieselben Pflichtangaben enthält. Dazu gehören die Rechnungsnummer, das Ausstellungsdatum, der Gesamtbetrag netto oder das Datum der Umsätze. Künftig müssen jedoch neue Pflichtangaben auf Ihren elektronischen Rechnungen stehen:
- die SIREN-Nummer Ihres Unternehmens;
- die Art des Umsatzes (Warenlieferungen, Dienstleistungen oder gemischte Umsätze);
- die Lieferadresse der Waren, falls sie von der Kundenadresse abweicht;
- der Vermerk „Option für die Besteuerung nach Soll-Einnahmen“.
E-Rechnungen ausstellen müssen Sie in einem der drei zugelassenen Formate: UBL, CII oder Factur-X. Ein einfaches PDF genügt nicht. Factur-X ist eine hybride Rechnung (ein lesbares PDF mit eingebetteten strukturierten Daten), die sich für Kleinst- und Kleinunternehmen eignet. UBL und CII sind strukturierte Datenformate, die von Software automatisch verarbeitet werden.
Strukturiertes Datenformat (XML)
Hybride Rechnung, geeignet für Kleinst- und Kleinunternehmen
Strukturiertes Datenformat (UN/CEFACT)
Welche Sanktionen drohen bei Nichteinhaltung der Digitalisierungspflichten?
Artikel 1737 des französischen Steuergesetzbuchs sieht folgende Sanktionen vor. Halten Sie die E-Rechnungspflicht nicht ein, droht Ihnen eine Geldbuße von 50 € pro Rechnung, gegenüber 15 € vor dem Haushaltsgesetz 2026. Der Gesamtbetrag ist auf 15.000 € pro Kalenderjahr begrenzt (Quelle).
Bei Verstößen gegen das E-Reporting (elektronische Übermittlung der Umsatzdaten) droht eine Geldbuße von 500 € pro Übermittlung. Die jährliche Obergrenze entspricht der bei Verstößen gegen die E-Rechnungspflicht. In beiden Fällen wird ein erster Verstoß nicht geahndet, wenn er von selbst oder innerhalb von 30 Tagen nach Aufforderung der Steuerverwaltung behoben wird. Auch wer keine zugelassene Plattform für den Rechnungsempfang hat, wird sanktioniert: 500 €, danach 1.000 € alle 3 Monate, solange der Zustand andauert – nach einer ersten Frist von 3 Monaten zur Behebung.
2Welche Vorteile bietet die E-Rechnung im Bauwesen?
Die E-Rechnung bietet Baufachleuten zahlreiche Vorteile. Sie dient Ihren Rentabilitätszielen ebenso wie Ihren Umweltzielen:
- Sie sparen Zeit beim Erstellen und Versenden Ihrer elektronischen Rechnungen. Sie können Ihren Gerätepark besser verwalten.
- Sie sparen Geld, nicht nur bei Tinte und Papier, sondern auch durch kürzere Zahlungsfristen. Laut dem Bericht von GS1 France kostet eine Papierrechnung schätzungsweise 8 € bis 9,50 €. Eine E-Rechnung kostet nur etwa 5 €.
- Sie verringern das Risiko von Fehlern und unbezahlten Rechnungen. E-Rechnungen lassen sich dank besserer Lesbarkeit leichter verfolgen und archivieren. Sie verfolgen den Zahlungsstand Ihres Projekts in Echtzeit und behalten Ihre Liquidität im Griff. Da die Automatisierung Fehler und Versäumnisse reduziert, sinkt das Risiko von Streitigkeiten mit Kunden, Lieferanten oder Behörden.
- Sie tragen zum Klimaschutz bei, indem Sie der mit der Papierherstellung verbundenen Entwaldung entgegenwirken. Das Programm ZeenPlanet schätzt, dass die CO₂-Bilanz der E-Rechnung um 63 % niedriger ist als die der Papierrechnung (Quelle).
Weitere Herausforderungen der Digitalisierung im Bauwesen finden Sie in diesem Artikel.
3Warum eine Bausoftware für Ihre E-Rechnungen nutzen?
Eine Baustellenmanagement-Software kann folgende Funktionen übernehmen:
- Angebote und elektronische Rechnungen an einem Ort erstellen. Die Dokumente lassen sich in PDF umwandeln, um den Versand zu erleichtern. Mit einem Befehl werden sie automatisch an Ihren Kunden oder Ihre Lieferanten gesendet.
- Die Bewegungen auf Ihrem Geschäftskonto in Echtzeit verfolgen. So behalten Sie Liquidität und Rentabilität im Griff.
- Die richtigen Preise und Mehrwertsteuersätze anwenden. Die Berechnung Ihrer Marge erfolgt automatisch. Sie wählen die Methode, die am besten zu Ihrer Baustellenplanung passt.
Eine Studie der Generix Group zeigt, dass 52 % der befragten Unternehmen die Zuverlässigkeit der E-Rechnung bei der Datenverarbeitung bestätigen. 2023 nutzten bereits über 80 % der Unternehmen Lösungen zur Rechnungsdigitalisierung.
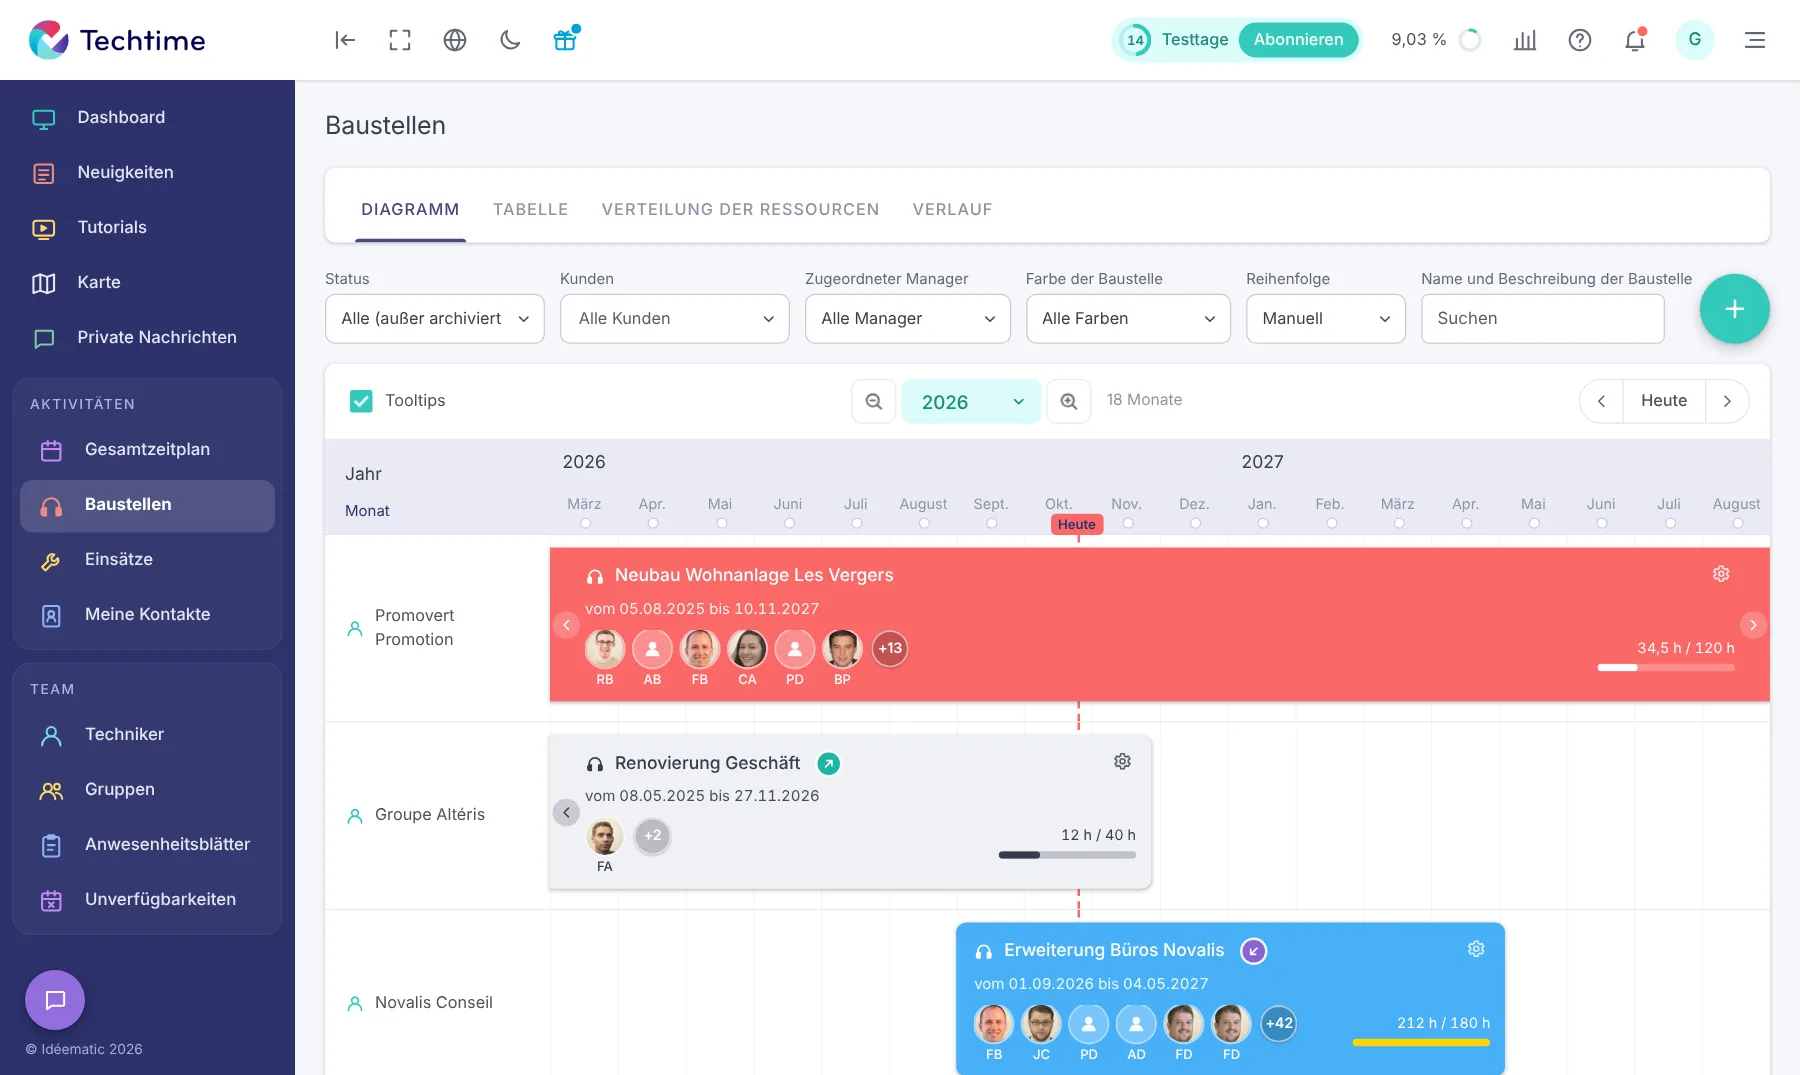
Mit Techtime erhalten Sie eine zentrale Dokumentenablage (Baustellen-DMS) für alle wichtigen Baustellendokumente. So sparen Sie noch mehr Zeit, wenn Sie Ihre Leistungen abrechnen.
Ab wann die E-Rechnung für Ihr Bauunternehmen gilt, hängt von seiner Größe ab. Die Umstellung erfolgt spätestens 2027. Bis dahin können Sie sich an unsere Expertinnen für die Begleitung von Unternehmern wenden, um sich über die neuen Rechnungsregeln zu informieren.
Häufige Fragen
Wann wird die E-Rechnung im Bauwesen Pflicht?
Ab dem 1. September 2026 für Großunternehmen und mittelgroße Unternehmen und ab dem 1. September 2027 für KMU und Kleinstunternehmer.
Welche neuen Angaben muss eine E-Rechnung enthalten?
Zusätzlich zu den üblichen Angaben: die SIREN-Nummer des Unternehmens, die Art des Umsatzes (Warenlieferung, Dienstleistung oder gemischter Umsatz), die Lieferadresse, falls sie von der des Kunden abweicht, und gegebenenfalls den Vermerk „Option für die Besteuerung nach Soll-Einnahmen“.
Welche Sanktionen drohen bei Verstößen?
Eine Geldbuße von 50 € pro nicht konformer Rechnung, höchstens 15.000 € pro Kalenderjahr, sowie 500 € pro Übermittlung bei Verstößen gegen das E-Reporting.